Planujesz zamianę mieszkania na większe? Jak uzyskać drugi kredyt hipoteczny lub przenieść zobowiązanie

Redakcja Panorama Płock
Porównywarka Porównywarka
Źródło zdjęć: © Lendi.pl | Lendi.pl

Większy metraż zaczyna być potrzebny zwykle wcześniej, niż kończy się pierwszy kredyt hipoteczny. Pojawia się dodatkowy pokój, potrzeba osobnego miejsca do pracy albo zwyczajnie chcesz zmienić lokalizację. Finansowo sprawa robi się jednak bardziej złożona: stare mieszkanie nadal jest obciążone hipoteką, a nowe trzeba zarezerwować i sfinansować w określonym terminie. Najważniejsza decyzja dotyczy kolejności działań. Możesz starać się o drugi kredyt hipoteczny, sprzedać obecną nieruchomość przed zakupem kolejnej albo sprawdzić możliwość zmiany zabezpieczenia obecnego zobowiązania.
Większy metraż wymaga właściwej kolejności działań

Przeglądanie ofert nieruchomości jest przyjemniejszą częścią całego procesu. Zanim jednak podpiszesz umowę rezerwacyjną lub przedwstępną, policz scenariusz finansowania. Przy zamianie mieszkania problemem rzadko jest wyłącznie cena nowego lokalu. Liczy się także saldo obecnego kredytu, przewidywana kwota ze sprzedaży, termin przekazania nieruchomości i zdolność do czasowego utrzymania dwóch zobowiązań.

Na początku odpowiedz sobie na następujące pytania:

  • ile wynosi aktualne saldo kredytu hipotecznego i miesięczna rata;
  • za jaką realną kwotę możesz sprzedać obecne mieszkanie po uwzględnieniu jego stanu, lokalizacji i sytuacji rynkowej;
  • ile środków pozostanie po spłacie hipoteki i kosztów związanych z transakcją;
  • czy zakup większego lokalu musi nastąpić przed sprzedażą obecnego mieszkania.

Drugi kredyt hipoteczny jest możliwy, ale bank policzy oba zobowiązania

Samo posiadanie kredytu hipotecznego nie zamyka drogi do następnego finansowania. Nie istnieje ogólny przepis ograniczający kredytobiorcę do jednej hipoteki. Decydująca jest ocena banku: wysokość i stabilność dochodów, miesięczne koszty utrzymania, obecne zadłużenie, historia spłat oraz parametry nowej nieruchomości.

Analiza zdolności kredytowej Lendi. Źródło: https://www.lendi.pl/kalkulator-zdolnosci-kredytowej

Bank nie ocenia planu sprzedaży tak samo jak spłaconego kredytu

Bank analizuje przede wszystkim:

  • dochód netto i źródło jego uzyskiwania, wraz z oceną stabilności zatrudnienia albo działalności gospodarczej;
  • ratę obecnego kredytu hipotecznego oraz pozostałe miesięczne zobowiązania;
  • limity na kartach kredytowych i rachunkach, nawet jeśli nie wykorzystujesz ich w pełni;
  • koszty utrzymania gospodarstwa domowego, liczbę osób pozostających na utrzymaniu i inne stałe wydatki;
  • historię spłat widoczną między innymi w Biurze Informacji Kredytowej.

Rekomendujemy przygotować się do takiej analizy wcześniej. Ekspert finansowy Lendi może pomóc zebrać informacje o aktualnych zobowiązaniach, oszacować możliwości finansowe i zestawić oferty banków współpracujących z pośrednikiem. Lendi wskazuje na swojej stronie, że konsultacja z ekspertem jest bezpłatna, a wynagrodzenie pośrednika przy kredycie hipotecznym wypłaca bank.

Liczby szybko pokazują, czy drugi kredyt ma sens

Załóżmy, że spłacasz kredyt z ratą 2 600 zł miesięcznie. Do spłaty pozostało 280 000 zł. Twoje mieszkanie może zostać sprzedane za 620 000 zł, a większy lokal kosztuje 850 000 zł. Po sprzedaży i spłacie samego salda kredytu pozostałoby 340 000 zł przed uwzględnieniem pozostałych kosztów transakcyjnych.

Jeśli kupujesz nowe mieszkanie dopiero po sprzedaży starego, część uzyskanej kwoty może stanowić środki własne do kolejnej transakcji. Jeśli chcesz kupić wcześniej, bank może badać zdolność przy racie 2 600 zł nadal obciążającej budżet. Różnica między tymi scenariuszami może sięgać setek tysięcy złotych dostępnej kwoty finansowania, zależnie od dochodów, okresu kredytowania, oprocentowania i zasad konkretnego banku.

Każdy bank inaczej ocenia Twoją zdolność kredytową

Przy dochodzie 12 000 zł netto jedna instytucja może zaakceptować wyższą kwotę finansowania niż inna, mimo identycznej raty obecnego kredytu. Powód jest prosty: banki stosują własne modele oceny ryzyka, przyjmują odmienne koszty utrzymania gospodarstwa domowego i różnie podchodzą do poszczególnych źródeł dochodu. Znaczenie ma również okres kredytowania. Okres kredytowania także wpływa na wysokość raty.

Nie skupiaj się więc wyłącznie na pytaniu: "jaką ratę jestem w stanie płacić?". Ważniejszy jest pełny budżet po zmianie mieszkania. Jeśli łączny dochód gospodarstwa wynosi 14 000 zł netto, obecna rata 2 600 zł, a przewidywana nowa rata 4 500 zł, przez pewien czas na same zobowiązania hipoteczne może trafiać 7 100 zł miesięcznie. Do tego dochodzą: czynsz, media, ubezpieczenie, koszty przeprowadzki oraz wydatki codzienne.

Taki rachunek warto wykonać w wariancie podstawowym i ostrożnym. W wariancie ostrożnym przyjmij dłuższy czas sprzedaży obecnego mieszkania oraz niższą cenę uzyskaną od kupującego. W rezultacie decyzja o drugim kredycie nie będzie oparta wyłącznie na najkorzystniejszym przebiegu transakcji.

Wkład własny przy zmianie mieszkania wymaga osobnego planu

Przy pierwszym zakupie wkład własny często pochodzi z oszczędności. Przy zmianie mieszkania znaczna część kapitału bywa zamrożona w nieruchomości, której jeszcze nie sprzedałeś. Na papierze możesz mieć wysoki majątek, ale na rachunku nadal brakuje środków potrzebnych do podpisania kolejnej umowy.

Przed rozpoczęciem rozmów z bankiem policz osobno:

  • środki dostępne od razu na rachunkach i lokatach;
  • kwotę możliwą do uzyskania ze sprzedaży obecnego mieszkania po spłacie salda hipoteki;
  • zadatek lub zaliczkę wymaganą przy zakupie nowej nieruchomości;
  • wydatki związane z zakupem, przeprowadzką, ewentualnym wykończeniem oraz bezpieczną rezerwą finansową.

Nie zakładaj, że brakujący wkład własny można po prostu uzupełnić innym kredytem. Rekomendacja S Komisji Nadzoru Finansowego wskazuje, że bank powinien zweryfikować, czy środki przeznaczone na wkład własny nie pochodzą z kredytu, pożyczki lub dotacji.

Przykład: większy wkład własny nie zawsze wymaga sprzedaży przed zakupem

Załóżmy, że nowe mieszkanie kosztuje 900 000 zł, a na rachunku masz 220 000 zł oszczędności. Obecne mieszkanie jest warte 650 000 zł, przy saldzie hipoteki 250 000 zł.

Teoretycznie po sprzedaży uwalniasz około 400 000 zł kapitału przed kosztami transakcji. Nie musisz jednak automatycznie czekać ze złożeniem wniosku o nowy kredyt do dnia sprzedaży.

Jeśli dochody pozwalają obsługiwać obecne zobowiązanie oraz nowe finansowanie, bank może rozpatrzyć drugi kredyt hipoteczny. W takim wariancie oszczędności mogą pokryć wymagany wkład własny oraz część kosztów, a środki ze sprzedaży starego mieszkania możesz później przeznaczyć na wcześniejszą spłatę części nowego kredytu albo zamknięcie starego zobowiązania – zgodnie z warunkami umów i przyjętą kolejnością transakcji.

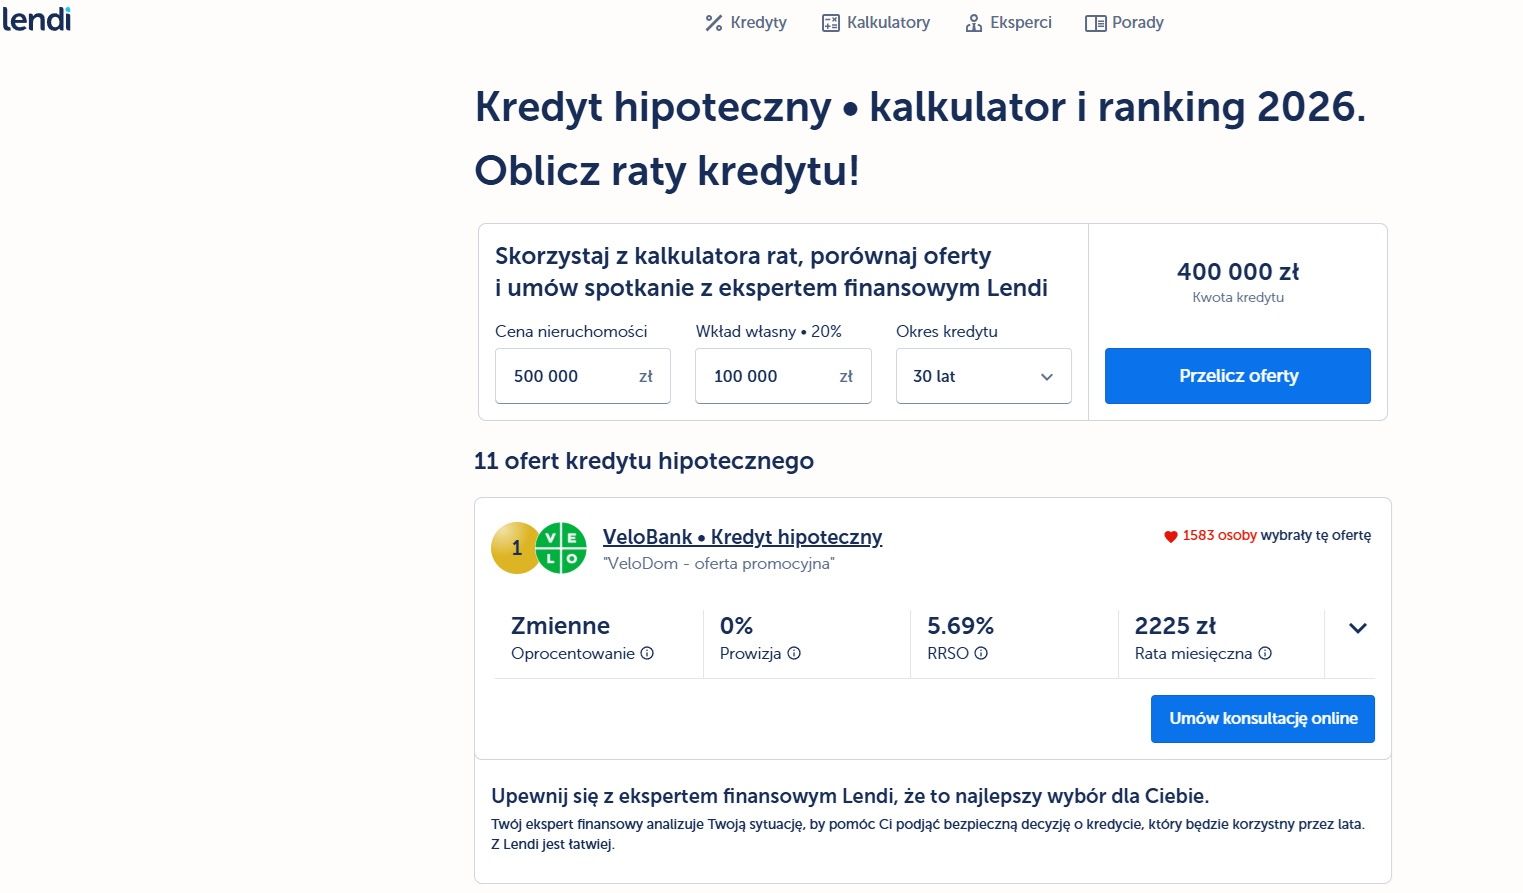
Chcesz porównać kredyty hipoteczne? Sprawdź oferty z porównywarki Lendi:

Porównywarka
Porównywarka © Lendi.pl | Lendi.pl

Oferty kredytów hipotecznych Lendi. Źródło: www.lendi.pl/kalkulator-zdolnosci-kredytowej

Kalkulator wylicza zdolność kredytową dla singla (1 osoba w gospodarstwie) zarabiającego 6 000 zł netto miesięcznie, o stałych wydatkach 1 200 zł, bez żadnych obecnych rat kredytowych ani limitów na kartach.

Zakup przed sprzedażą daje swobodę, ale podnosi wymagania finansowe

Taki układ wybiera osoba, która znalazła konkretną nieruchomość i nie chce ryzykować jej utraty podczas oczekiwania na kupca obecnego lokalu. Finansowo potrzebujesz jednak większego marginesu bezpieczeństwa. Przez określony czas możesz ponosić koszty dwóch mieszkań, dwóch kredytów albo kredytu i opłat związanych z pustym lokalem czekającym na sprzedaż.

Przed wyborem tego wariantu sprawdź:

  • czy miesięczny budżet wytrzyma jednocześnie obecną ratę i przewidywaną ratę nowego kredytu;
  • jak długo możesz finansować opłaty za dwa lokale bez naruszania rezerwy na nieprzewidziane wydatki;
  • czy umowa zakupu nowej nieruchomości daje termin pozwalający spokojnie przeprowadzić proces kredytowy;
  • jaki plan przyjmiesz, jeśli sprzedaż starego mieszkania potrwa dłużej albo cena transakcyjna będzie niższa od zakładanej.

Właśnie w tym miejscu przydaje się porównanie więcej niż jednego banku. Różnice dotyczą nie tylko oprocentowania. Poszczególne instytucje inaczej liczą dochody, podchodzą do źródeł zatrudnienia, limitów kredytowych, kosztów utrzymania czy obciążeń wynikających z pierwszej hipoteki. Lendi udostępnia narzędzia do porównania kredytów hipotecznych i wskazuje możliwość złożenia dokumentów do wielu banków z pomocą eksperta finansowego.

Zapamiętaj!

Drugi kredyt jest jedną z dróg, ale nie jedyną. Jeśli obecna umowa ma atrakcyjne warunki, a saldo zadłużenia jest wyraźnie niższe od wartości nowej nieruchomości, warto sprawdzić jeszcze drugi scenariusz: zmianę zabezpieczenia obecnego kredytu i przeniesienie hipoteki na większe mieszkanie. Ten mechanizm wymaga zgody banku, odpowiedniej wartości nowego zabezpieczenia i właściwego ułożenia całej transakcji.

Czy można przenieść kredyt hipoteczny na większe mieszkanie?

Kredytu hipotecznego nie przenosisz na nowe mieszkanie samodzielnie. Możesz natomiast zapytać obecny bank o zmianę nieruchomości stanowiącej zabezpieczenie zobowiązania. Bank oceni nowy lokal, jego wartość, stan prawny oraz relację salda kredytu do wartości zabezpieczenia. Sprawdzi także Twoją sytuację finansową zgodnie z procedurami.

Taki wariant może zainteresować Cię szczególnie wtedy, kiedy obecny kredyt ma atrakcyjne warunki, a rezygnacja z umowy wiązałaby się z koniecznością zaciągnięcia nowego zobowiązania na mniej korzystnych zasadach. Nie każdy bank prowadzi jednak taką operację w identyczny sposób. Liczą się zapisy umowy, procedury instytucji oraz parametry kupowanej nieruchomości.

Do rozmowy z bankiem należy przygotować przede wszystkim:

  • aktualne saldo kredytu oraz harmonogram spłat;
  • dokumenty dotyczące nowej nieruchomości, w tym numer księgi wieczystej i podstawę nabycia;
  • wycenę lokalu, jeśli bank wymaga operatu szacunkowego;
  • informacje o planowanym terminie sprzedaży dotychczasowego mieszkania;
  • dokumenty dochodowe wymagane przy ponownej ocenie sytuacji finansowej.

Sama zgoda banku nie kończy sprawy. Zmiana zabezpieczenia wymaga zsynchronizowania sprzedaży jednego lokalu, zakupu drugiego oraz zmian w księgach wieczystych.

Nowe mieszkanie musi być wystarczającym zabezpieczeniem

Załóżmy, że do spłaty pozostało 320 000 zł, a obecne mieszkanie jest warte 600 000 zł. Planujesz zakup lokalu za 900 000 zł.

Z perspektywy wartości zabezpieczenia nowa nieruchomość może przedstawiać wyższą wartość niż poprzednia, ale bank nadal zbada jej stan prawny, wycenę i własne wymagania dotyczące relacji zadłużenia do wartości mieszkania.

Sytuacja komplikuje się, jeśli nowy lokal wymaga rozległego remontu, znajduje się w budynku o nietypowym stanie prawnym albo jego wycena bankowa jest niższa od ceny ustalonej ze sprzedającym. Cena ofertowa na poziomie 900 000 zł nie przesądza, że bank przyjmie identyczną wartość zabezpieczenia.

Sprzedaż mieszkania z hipoteką nie wymaga wcześniejszej spłaty z oszczędności

Hipoteka wpisana do księgi wieczystej nie blokuje sprzedaży nieruchomości. Właściciel może zawrzeć transakcję, ale rozliczenie musi uwzględniać wierzytelność banku. Standardowym elementem przygotowań jest uzyskanie informacji o saldzie zadłużenia oraz dokumentu określającego warunki zwolnienia hipoteki po spłacie kredytu. Po uregulowaniu zobowiązania bank wydaje dokument potrzebny do wykreślenia hipoteki z księgi wieczystej.

Najczęściej trzeba przygotować:

  • zaświadczenie wskazujące aktualną kwotę potrzebną do całkowitej spłaty;
  • numer rachunku, na który ma trafić część ceny przeznaczona dla banku;
  • dokument banku opisujący warunki zwolnienia zabezpieczenia po spłacie;
  • umowę sprzedaży precyzującą podział ceny pomiędzy bank i sprzedającego.

Przykład:

Sprzedajesz mieszkanie za 700 000 zł, a całkowita kwota potrzebna do zamknięcia kredytu wynosi 260 000 zł. Część ceny odpowiadająca zadłużeniu trafia zgodnie z ustalonym sposobem rozliczenia na rachunek wskazany przez bank. Pozostałe 440 000 zł, przed uwzględnieniem innych kosztów transakcji, stanowi środki przypadające Tobie. Sprzedaż może więc sama sfinansować wcześniejszą spłatę starej hipoteki.

Wcześniejsza spłata może mieć koszt, więc sprawdź umowę przed sprzedażą

Przy zmianie mieszkania łatwo skoncentrować się na cenie nowej nieruchomości i pominąć koszt zamknięcia starego finansowania. Ustawa o kredycie hipotecznym daje konsumentowi prawo do wcześniejszej spłaty całości albo części kredytu. W określonych sytuacjach umowa może jednak przewidywać rekompensatę dla banku. Przy kredycie ze zmienną stopą oprocentowania przepisy pozwalają pobierać ją wyłącznie w okresie 36 miesięcy od zawarcia umowy, w granicach ustawowych limitów.

Przed ustaleniem ceny sprzedaży sprawdź więc:

  • czy umowa przewiduje rekompensatę za wcześniejszą spłatę;
  • jaka kwota będzie potrzebna do całkowitego rozliczenia kredytu na planowany dzień transakcji;
  • ile kosztuje wydanie wymaganych zaświadczeń bankowych;
  • czy po zamknięciu kredytu pozostanie rezerwa na wkład własny, opłaty i przeprowadzkę.

Zapamiętaj!

Jeśli saldo wynosi 300 000 zł, nawet koszt liczony procentowo może zmienić budżet transakcji o tysiące złotych. Nie warto więc opierać planu na samym kapitale widocznym w bankowości elektronicznej. Poproś bank o dokładną kwotę rozliczenia na określony termin.

Przeniesienie kredytu do innego banku to odrębny scenariusz

Zmiana mieszkania może również stać się momentem do sprawdzenia warunków w innych bankach. Zamiast zachowywać dotychczasową umowę, możesz spłacić obecny kredyt nowym finansowaniem udzielonym przez inną instytucję. Taki proces wymaga ponownej oceny zdolności, wyceny nieruchomości, dokumentów i ustanowienia nowego zabezpieczenia.

Nie zakładaj jednak, że niższe oprocentowanie automatycznie przesądza o opłacalności. Policz pełny koszt zmiany, uwzględniający prowizję, wycenę, ewentualne ubezpieczenia, opłaty związane z hipoteką oraz warunki wcześniejszej spłaty dotychczasowego zobowiązania.

Porównując dwa warianty, zwróć uwagę na:

  • wysokość raty przy tym samym okresie kredytowania;
  • całkowitą kwotę do zapłaty w analizowanym okresie;
  • rodzaj oprocentowania i zasady jego zmiany;
  • koszty produktów dodatkowych wymaganych przez bank;
  • możliwość częściowej lub całkowitej wcześniejszej spłaty.

W Lendi można porównać oferty kredytów hipotecznych dostępne w bankach współpracujących z pośrednikiem, a eksperci finansowi wspierają klientów również przy kompletowaniu dokumentów i przechodzeniu przez formalności. Na stronie Lendi dostępna jest bezpłatna konsultacja w biurze lub przez internet, a serwis wskazuje również możliwość przygotowania wniosków do więcej niż jednego banku.

Sprzedaż przed upływem pięciu lat może uruchomić obowiązek podatkowy

Zmiana mieszkania ma także wymiar podatkowy. Jeśli sprzedasz nieruchomość przed upływem pięciu lat liczonych od końca roku kalendarzowego, w którym nastąpiło jej nabycie lub wybudowanie, może pojawić się obowiązek rozliczenia sprzedaży w PIT. Sam fakt przeznaczenia pieniędzy na większe mieszkanie nie powinien być traktowany jako automatyczne zwolnienie bez sprawdzenia warunków ulgi mieszkaniowej.

Przepisy przewidują możliwość zwolnienia dochodu w odpowiedniej części, jeśli przychód ze sprzedaży zostanie przeznaczony na własne cele mieszkaniowe. Termin na poniesienie takich wydatków wynosi trzy lata, licząc od końca roku podatkowego, w którym doszło do sprzedaży. Zakup większego mieszkania może mieścić się w katalogu własnych celów mieszkaniowych, ale sposób rozliczenia zależy od konkretnych kwot, dat i historii nabycia nieruchomości.

Przykład:

Mieszkanie kupiłeś w maju 2023 roku, a sprzedajesz je w 2026 roku. Pięcioletni okres liczony od końca 2023 roku jeszcze nie upłynął. Taka sprzedaż wymaga więc sprawdzenia zasad rozliczenia podatku oraz ewentualnej ulgi mieszkaniowej. Przy transakcji wartej setki tysięcy złotych pominięcie tej kwestii może zaburzyć wyliczenie środków pozostających na wkład własny.

Do budżetu wpisuj zatem kwotę rzeczywiście dostępną po spłacie banku, kosztach transakcji i ewentualnych rozliczeniach podatkowych, a nie całą cenę sprzedaży widniejącą w ogłoszeniu. Warto również pozostawić część środków poza transakcją. Rezerwa na pierwszy miesiąc po przeprowadzce przydaje się przy opłatach administracyjnych, wyposażeniu, drobnych naprawach oraz wydatkach związanych z uruchomieniem nowego gospodarstwa domowego bez presji.

Kolejność formalności może oszczędzić kosztownego pośpiechu

Najbardziej wymagający scenariusz pojawia się, kiedy sprzedajesz mieszkanie z aktywną hipoteką i niemal równocześnie kupujesz większe. Pieniądze z pierwszej transakcji mają zasilić drugą, a terminy w umowach muszą zostawić przestrzeń na działania banków, notariusza i sądu wieczystoksięgowego.

Nie podpisuj bardzo krótkiego terminu zapłaty wyłącznie dlatego, że sprzedający nową nieruchomość oczekuje szybkiej decyzji. Najpierw ustal realny czas potrzebny na analizę kredytową i dokumenty. Zadatek jest realnym zobowiązaniem finansowym, dlatego termin zapisany w umowie przedwstępnej powinien uwzględniać sposób finansowania.

Przy dwóch powiązanych transakcjach pomocny jest następujący porządek:

  • potwierdź saldo starego kredytu i zasady zwolnienia hipoteki;
  • oszacuj zdolność oraz wymagany wkład przy zakupie większego mieszkania;
  • ustal terminy sprzedaży i zakupu z odpowiednim marginesem na formalności;
  • przygotuj dokumenty do banku przed podpisaniem zobowiązań wymagających szybkiej wypłaty;
  • zachowaj rezerwę finansową na koszty, których nie pokryje cena sprzedaży.

Większy metraż powinien dawać przestrzeń, także w domowym budżecie

Zmiana mieszkania nie sprowadza się do wyboru między drugim kredytem a przeniesieniem zabezpieczenia. Liczy się kolejność sprzedaży i zakupu, saldo starego zobowiązania, środki własne, zdolność kredytowa oraz warunki banku. Najbezpieczniejszy wariant nie zawsze będzie tym z najwyższą możliwą kwotą kredytu. Często większą wartość daje pozostawienie rezerwy, dzięki której nowa rata nie zacznie wyznaczać całego rytmu domowych finansów.

Jeśli planujesz zamianę mieszkania i chcesz sprawdzić, czy lepszym rozwiązaniem będzie drugi kredyt, sprzedaż z jednoczesną spłatą hipoteki czy zmiana sposobu finansowania, możesz skorzystać z bezpłatnej konsultacji z ekspertem finansowym Lendi.

Artykuł sponsorowany Lendi.pl
Wybrane dla Ciebie